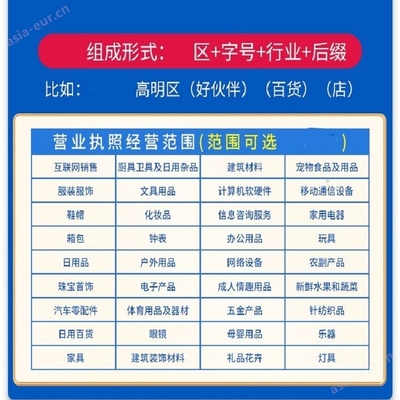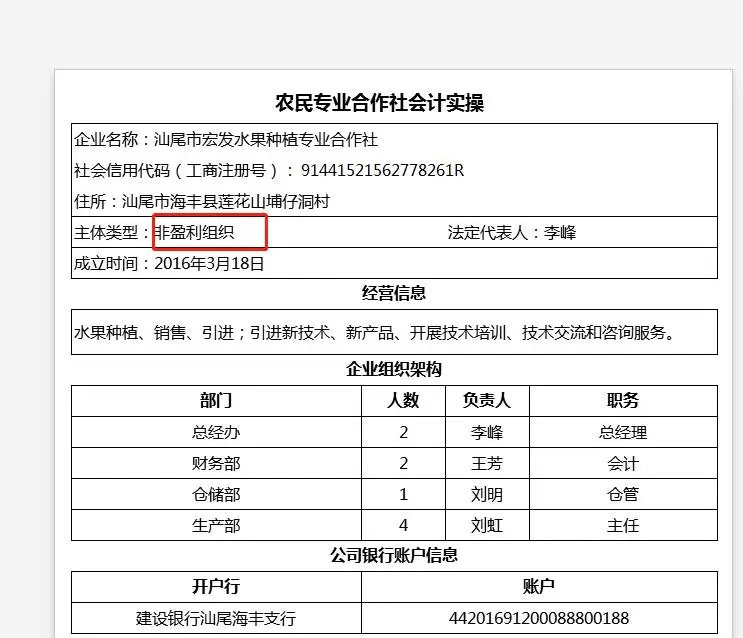
在财务信息咨询实践中,经常遇到经营者对市场主体类型与经营范围、非营利组织认定之间的混淆。例如,一份信息表显示某主体经营项目繁多,却被标注为“非营利组织”,于是产生疑问:“这是个个体工商户吗?经营这么多项目怎么还是非营利组织呢?”本文从法律形式、经营范围和非营利组织认定三个维度进行解析。
一、个体工商户的认定标准
个体工商户是自然人依法经登记,以个人或家庭财产承担责任的经营主体。判断一份信息表是否属于个体工商户,不看经营项目多少,而看登记类型和法律责任形式:
- 登记类型:营业执照“类型”栏通常标注“个体工商户”;
- 责任形式:以个人或家庭财产承担无限责任;
- 经营者:自然人或家庭。
因此,仅从“经营这么多项目”并不能判断是否为个体工商户;关键看登记信息中的主体类型。
二、经营范围与主体类型无关
经营范围反映的是主体获准从事的业务种类,与主体是个体工商户、公司还是非营利组织没有必然对应关系。个体工商户可以依法登记多项经营范围,只要不属于法律法规禁止或需前置审批的事项。经营项目多,不代表主体性质改变。
三、为什么经营多项却标注“非营利组织”?
“非营利组织”是依据章程、宗旨和利润分配限制等标准认定的组织属性,并非按经营范围认定。非营利组织(如社会团体、基金会、社会服务机构)可以开展与其宗旨相关的服务或经营活动,但盈余不得分配给出资人、设立人,必须用于组织宗旨。因此,可能出现以下情形:
- 某个非营利组织依法登记了多项业务范围,从事咨询、培训、服务等活动,属于正常现象;
- 信息表可能混淆了“经营范围”与“组织类型”字段,例如把免税资格、公益性捐赠税前扣除资格、非营利组织免税认定等标注简化为“非营利组织”;
- 个体工商户不可能被认定为非营利组织,因为个体工商户是营利性自然人经营主体,盈余归经营者所有。若同一信息表同时出现“个体工商户”和“非营利组织”标签,极大概率是信源口径混淆或标签误用。
四、财务信息咨询建议
遇到这类信息表,建议从以下方面核实:
- 查看营业执照“类型”栏和“经营范围”栏,以登记机关信息为准;
- 查询全国社会组织信用信息公示平台,确认是否为社会团体、基金会或社会服务机构;
- 查看税务登记和免税资格认定文件,非营利组织免税资格需单独认定;
- 若信息表用于尽调或合规审查,应要求提供登记证书、章程、财务报告等原始材料,不能仅凭经营范围或单一标签判断主体性质。
个体工商户与非营利组织是两类性质完全不同的主体,经营范围多少不改变主体类型。遇到“经营项目多却被标为非营利组织”的表单,应先核实登记类型和字段口径,再做财务与合规判断。