在财务信息咨询实践中,主要财务信息是顾问开展诊断、分析与建议的基础性数据与判断依据。它不仅包括财务报表中的量化数据,还涵盖能够解释企业财务状况、经营成果和现金流量的非量化信息。明确主要财务信息的范畴、来源与应用方式,有助于提升财务咨询的专业性和决策支持价值。
一、主要财务信息的基本范畴
主要财务信息通常以企业财务报告为核心载体,主要包括以下内容:
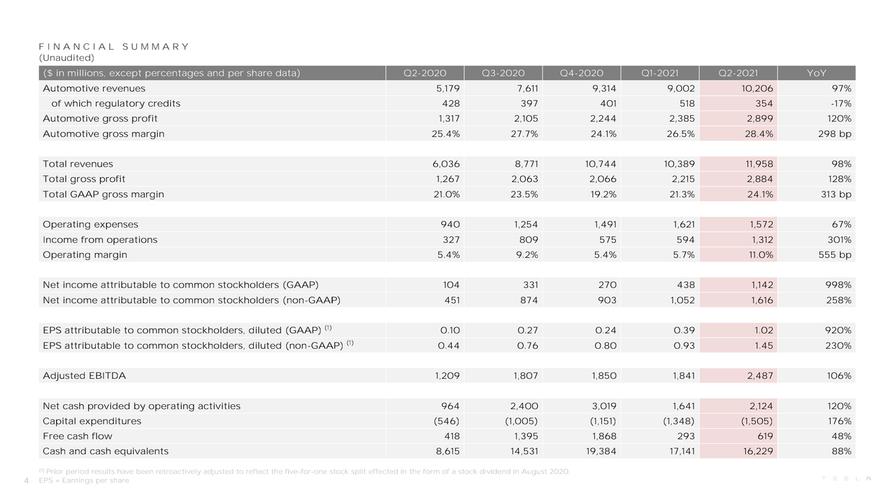
- 资产负债表信息:反映企业在特定日期的资产、负债和所有者权益状况,如货币资金、应收账款、存货、固定资产、短期借款、长期借款、实收资本等。这类信息用于评估企业的偿债能力、资本结构和资产质量。
- 利润表信息:反映企业在一定期间的收入、成本费用和利润情况,如营业收入、营业成本、销售费用、管理费用、财务费用、净利润等。这类信息用于分析盈利能力、成本控制水平和经营效率。
- 现金流量表信息:反映企业在一定期间现金及现金等价物的流入和流出情况,包括经营活动、投资活动和筹资活动产生的现金流量。这类信息用于判断企业的现金创造能力、资金链安全和流动性风险。
- 所有者权益变动表及相关附注:反映所有者权益各组成部分的增减变动,以及会计政策、会计估计、关联方交易、或有事项等重要补充信息。附注信息对于理解报表数据的形成基础和潜在风险具有关键作用。
二、主要财务信息的来源渠道
财务信息咨询所依据的主要财务信息,通常来自以下渠道:
- 企业内部财务系统与财务报表:包括总账、明细账、预算报表、管理会计报表和法定财务报表。这些信息构成咨询分析的基础数据。
- 审计报告与审阅报告:经注册会计师审计或审阅的财务报告,能够提高信息的可信度,为咨询结论提供合理保证。
- 税务申报资料与银行流水:用于交叉验证收入、成本、资金往来和纳税情况,识别报表与业务实际之间的差异。
- 业务合同、发票与业务台账:用于核实交易的真实性、完整性和期间归属,是财务信息与业务信息相互印证的重要依据。
- 行业数据与公开信息:包括行业平均水平、可比公司财务指标、宏观经济数据等,用于开展横向比较和趋势分析。
三、主要财务信息在咨询中的应用方法
在财务信息咨询中,主要财务信息通常通过以下方法加以应用:
- 比率分析:通过计算流动比率、资产负债率、毛利率、净利率、应收账款周转率等指标,评价企业的偿债能力、盈利能力和营运能力。
- 趋势分析:将连续若干期间的财务数据进行比较,识别收入、成本、利润和现金流量的变动趋势,发现异常波动及其原因。
- 结构分析:分析资产结构、负债结构、收入结构和成本费用结构,判断资源配置是否合理、财务风险是否集中。
- 因素分析:针对利润或现金流量的变动,分解价格、销量、成本、费用等因素的影响程度,为管理改进提供量化依据。
- 勾稽关系校验:检查财务报表之间、报表与附注之间、财务信息与业务信息之间的逻辑一致性,识别数据质量问题。
四、利用主要财务信息时应注意的问题
财务信息咨询人员在利用主要财务信息时,应关注以下问题:
- 信息的可靠性与完整性:应了解财务报告的编制基础、审计情况和会计政策,关注是否存在重大遗漏或异常项目。
- 信息的时效性:财务信息具有期间性,咨询分析应结合最新期间数据和期后事项,避免使用过时信息作出判断。
- 会计政策与估计的影响:不同会计政策和会计估计可能导致财务数据可比性下降,必要时应进行调整后再进行比较分析。
- 财务信息与非财务信息的结合:应结合业务模式、行业环境、管理层诚信和内部控制情况,避免仅依赖报表数据得出结论。
- 保密与合规要求:财务信息涉及企业商业秘密,咨询机构应建立严格的保密制度,并在法律法规和职业道德框架内使用相关信息。
五、
主要财务信息是财务信息咨询的核心基础。咨询人员应系统掌握其主要范畴、来源渠道和应用方法,并在分析过程中注重信息质量、逻辑勾稽和业务实质,从而为企业提供客观、专业、可操作的财务咨询建议。与此随着数字化财务系统和智能分析工具的发展,财务信息的获取与处理效率不断提升,但对信息本质的理解和专业判断仍然是财务信息咨询不可替代的价值所在。